Tabel Angsuran KUR BRI November 2026 Pinjaman Rp50 Juta, Tenor hingga 5 Tahun
Nusantrika.id - Pelaku usaha yang membutuhkan tambahan modal dapat memanfaatkan fasilitas Kredit Usaha Rakyat (KUR) dari Bank Rakyat Indonesia (BRI). Sebelum mengajukan pinjaman, calon debitur perlu menghitung kemampuan membayar cicilan agar plafon dan tenor yang dipilih tidak mengganggu arus kas usaha.
Untuk pinjaman sebesar Rp50 juta, calon debitur memiliki beberapa pilihan tenor, mulai dari 12 bulan hingga 60 bulan. Besaran angsuran setiap bulan bergantung pada jangka waktu pembayaran yang dipilih.
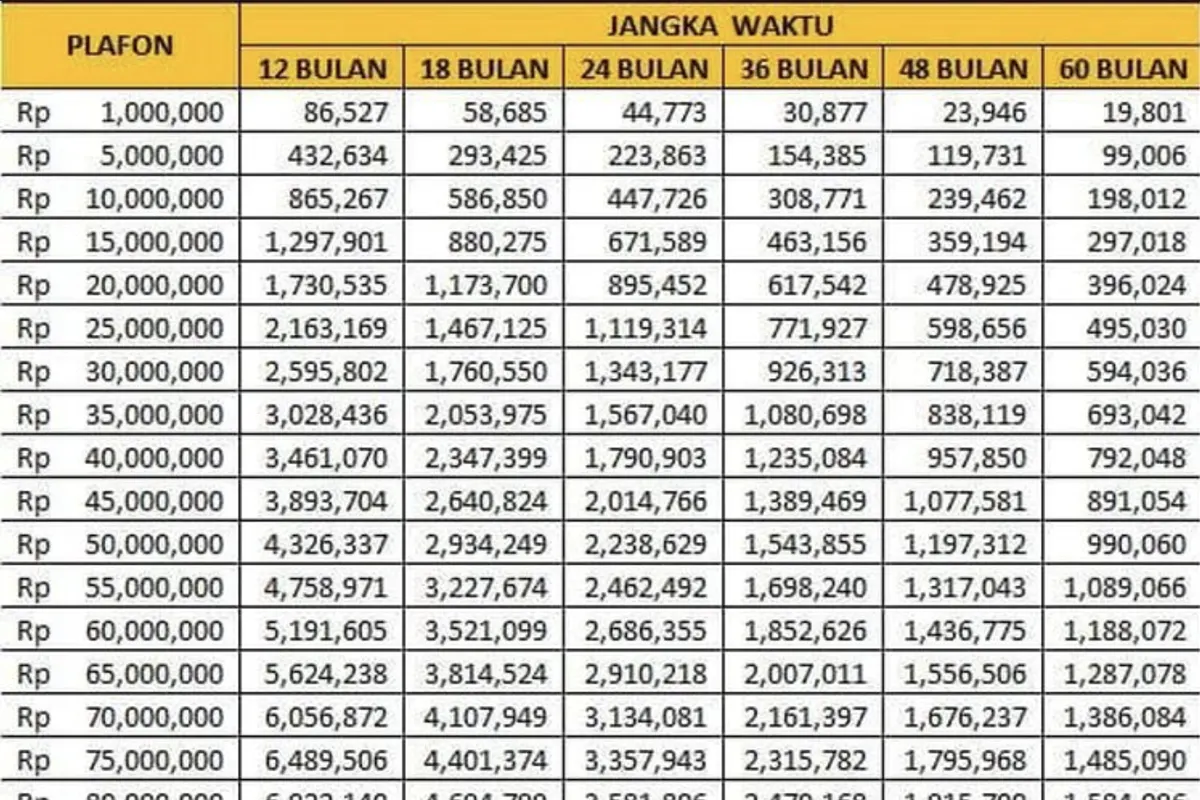
Simulasi angsuran KUR BRI Rp50 juta November 2026
Dengan asumsi suku bunga efektif sebesar 6 persen per tahun, berikut perkiraan cicilan KUR BRI untuk pinjaman Rp50 juta:
-
Tenor 12 bulan: Rp4.326.337 per bulan.
-
Tenor 18 bulan: Rp2.934.249 per bulan.
-
Tenor 24 bulan: Rp2.238.629 per bulan.
-
Tenor 36 bulan: Rp1.543.855 per bulan.
-
Tenor 48 bulan: Rp1.197.312 per bulan.
-
Tenor 60 bulan: Rp990.060 per bulan.
Simulasi tersebut menunjukkan bahwa semakin panjang tenor pinjaman, semakin kecil angsuran bulanan yang harus dibayarkan. Namun, calon debitur tetap perlu memperhitungkan total pembayaran selama masa pinjaman.
Nominal di atas merupakan perkiraan berdasarkan asumsi suku bunga yang digunakan. Angsuran final dapat berbeda mengikuti hasil analisis kredit dan ketentuan BRI.
Calon peminjam juga dapat melihat simulasi untuk plafon lain, mulai dari Rp10 juta hingga Rp100 juta, melalui informasi Tabel KUR BRI November 2026.
Syarat pengajuan KUR BRI 2026
Sebelum mengajukan pembiayaan, pelaku usaha perlu memenuhi persyaratan yang ditetapkan BRI sesuai jenis KUR yang dipilih.
Secara umum, sejumlah persyaratan yang perlu diperhatikan calon debitur meliputi:
-
Warga Negara Indonesia (WNI).
-
Berusia minimal 17 tahun atau sudah menikah, sesuai ketentuan produk.
-
Memiliki usaha produktif yang telah berjalan minimal enam bulan.
-
Tidak sedang menerima kredit produktif dari perbankan lain, dengan memperhatikan pengecualian sesuai ketentuan KUR.
-
Menyiapkan dokumen identitas berupa e-KTP dan Kartu Keluarga (KK).
-
Melampirkan buku nikah apabila dipersyaratkan.
-
Memiliki dokumen legalitas usaha, seperti Nomor Induk Berusaha (NIB), Izin Usaha Mikro dan Kecil (IUMK), atau Surat Keterangan Usaha (SKU), sesuai ketentuan.
-
Menyertakan Nomor Pokok Wajib Pajak (NPWP) apabila diwajibkan berdasarkan plafon dan ketentuan pengajuan.
Persyaratan dapat berbeda bergantung pada kategori KUR, jumlah pembiayaan, dan kebijakan bank yang berlaku. Karena itu, calon debitur sebaiknya mengonfirmasi ketentuan terbaru kepada petugas BRI sebelum memulai proses pengajuan.
Tahapan mengajukan KUR BRI 2026
Pengajuan KUR BRI dapat dilakukan secara langsung melalui kantor cabang atau unit BRI terdekat. Berikut tahapan yang perlu dilalui:
-
Lengkapi dokumen: Siapkan identitas diri dan dokumen usaha sesuai persyaratan.
-
Datangi kantor BRI: Kunjungi kantor cabang atau unit BRI terdekat.
-
Sampaikan tujuan pengajuan: Informasikan kepada petugas bahwa Anda ingin mengajukan fasilitas KUR.
-
Isi formulir: Lengkapi formulir permohonan dan serahkan dokumen yang diminta.
-
Jalani proses verifikasi: BRI akan memeriksa kelengkapan dokumen, kelayakan usaha, serta kemampuan calon debitur dalam membayar cicilan.
-
Tunggu keputusan dan pencairan: Jika permohonan disetujui, calon debitur dapat mengikuti prosedur pencairan dana sesuai ketentuan bank.
Perlu diperhatikan bahwa kelengkapan dokumen tidak otomatis menjamin pinjaman disetujui. BRI tetap melakukan analisis kredit untuk menilai kelayakan pemohon dan kemampuan pembayaran.
Sebelum menentukan jumlah pinjaman dan tenor, pelaku usaha sebaiknya menyesuaikan cicilan dengan pendapatan serta kebutuhan operasional bisnis. Dengan begitu, tambahan modal dapat dimanfaatkan tanpa menimbulkan beban pembayaran yang berlebihan.